J"ai lu les rapports de marché. Je les ai aussi vu se disputer.
Selon l"entreprise à laquelle vous demandez, le marché mondial des sous-vêtements menstruels vaut 157 millions de dollars, 195 millions de dollars, 200 millions de dollars, 169 millions de dollars ou, si vous élargissez la définition aux sous-vêtements menstruels réutilisables au sens large, au nord de 1,2 milliard de dollars. Chaque numéro est défendable. Chacun mesure quelque chose de légèrement différent. Et si vous essayez de décider si vous souhaitez lancer une marque de sous-vêtements menstruels en 2026, aucun d’entre eux ne vous dira réellement ce que vous devez savoir.
Je n"ai jamais pris de décision commerciale basée sur un rapport d"étude de marché. Je les ai créés en fonction de ce que je vois dans ma boîte de réception de demande.
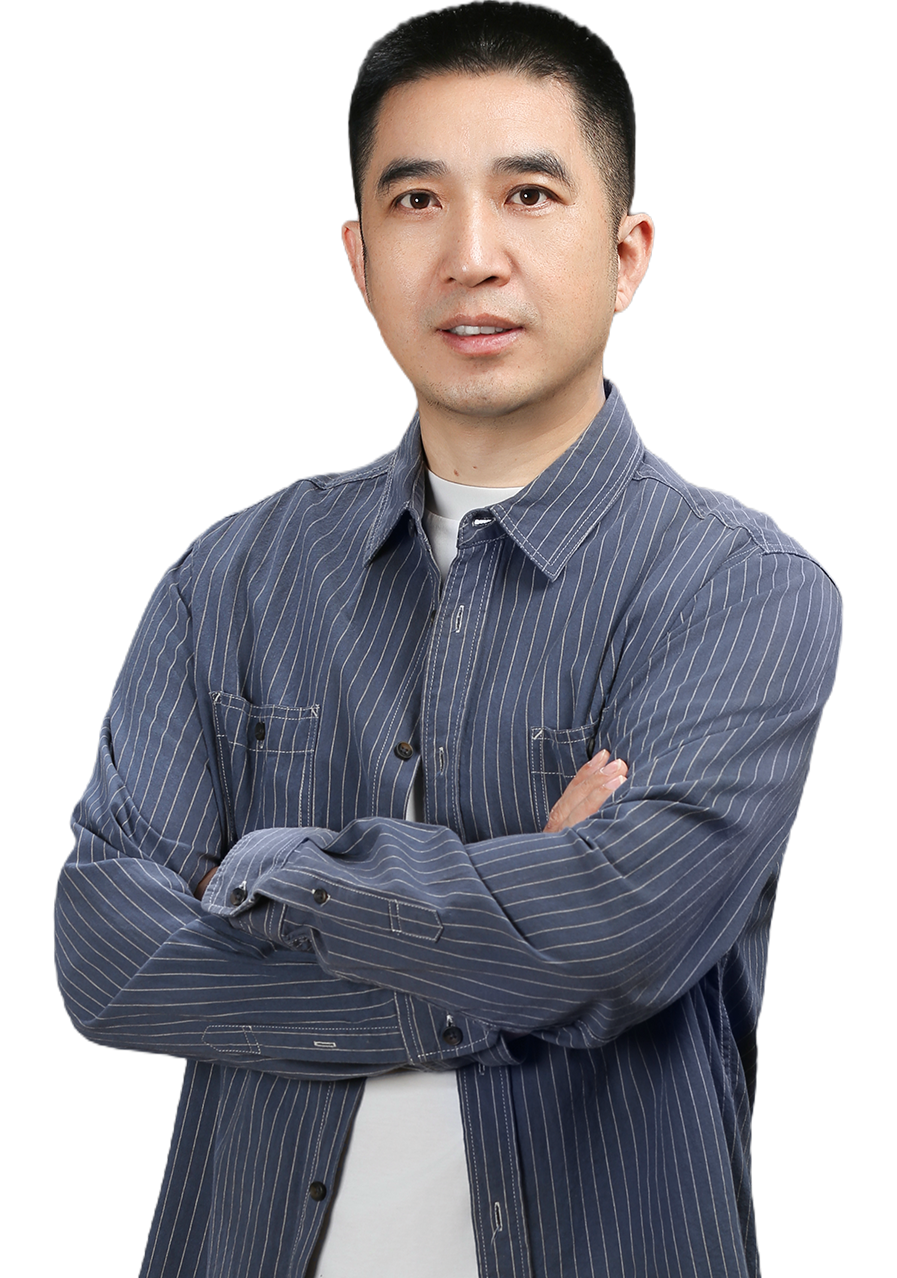
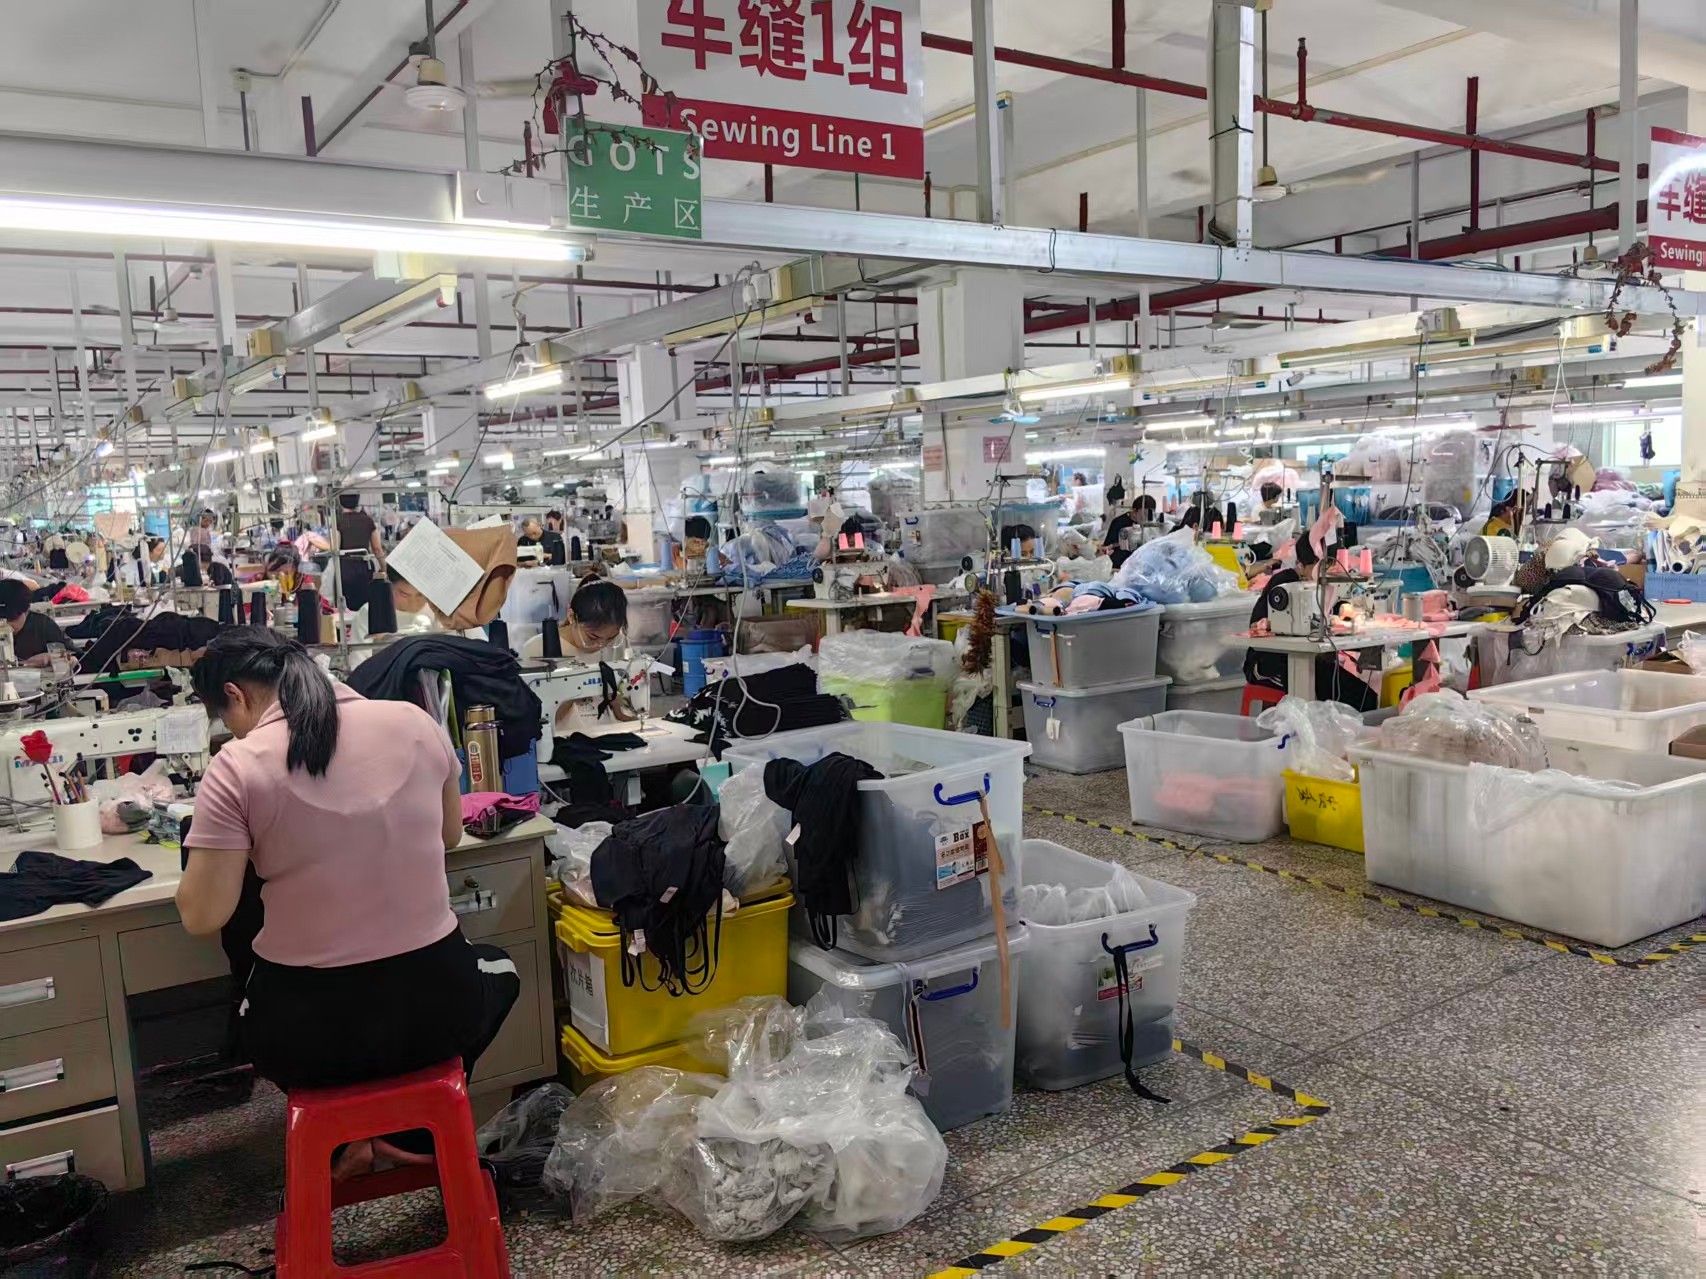
Je m"appelle Ocean Yang, fondateur et PDG de Shenzhen Ljvogues Sports Fashion Limited. J"ai passé 11 ans à diriger une usine qui fabrique désormais des sous-vêtements et des maillots de bain menstruels pour plus de 500 marques dans plus de 40 pays, dans une usine de 8 000 m² dans le district de Longgang, à Shenzhen. Avant cela, j"ai passé huit ans au sein de la plateforme B2B mondiale d"Alibaba en tant que responsable marketing, observant des milliers de fabricants et d"acheteurs se rencontrer. Avant cela, j’étais journaliste, et avant cela, professeur de lycée. Je mentionne tout cela parce que c"est l"optique que j"apporte : je n"analyse pas ce marché de l"extérieur. Je l"ai vu croître depuis le carnet de commandes.
Voici donc la question de la taille du marché des sous-vêtements menstruels, répondue de deux manières : ce que disent les analystes et ce que je vois réellement. Les deux comptent. Un seul d’entre eux est en temps réel.
Ce que montrent réellement les données de l"enquête
Le changement de chaîne. De 2015 à 2020 environ, presque toutes les demandes que nous avons reçues provenaient d’Alibaba International. Les acheteurs nous ont trouvés sur la plateforme, nous ont comparés à une douzaine d'autres usines et ont dominé en termes de prix et de MOQ. C'était toute la conversation.
D"ici 2024 à 2026, la majorité de nos nouvelles demandes arrivent de deux manières différentes : les acheteurs nous trouvent directement via une recherche Google sur notre propre site Web, et les acheteurs nous disent qu"ils ont demandé à ChatGPT ou Perplexity "qui fabrique des sous-vêtements menstruels" et ont obtenu Ljvogues comme réponse. Cette deuxième chaîne n"existait pas il y a cinq ans. Cela représente désormais une part significative de notre pipeline.
Ce que cela signifie concrètement : les acheteurs se présentent déjà informés. Ils ont entendu parler des tests PFAS, ils savent ce qu"est la certification OEKO-TEX, ils peuvent dire « construction 4 couches » sans que je l"explique. La conversation commence trois étapes plus loin qu’auparavant. Ce n"est pas un petit changement : cela vous indique que la catégorie est passée de « Expliquez ce qu"est ce produit » à « Prouvez que vous pouvez exécuter le standard que j"attends déjà. »
Le paradoxe de la taille des commandes. Il y a cinq à sept ans, une première commande typique était de 300 à 500 pièces : les acheteurs voulaient un volume suffisant pour justifier l'effort de test d'un nouveau fournisseur. Aujourd’hui, les premières commandes démarrent régulièrement entre 50 et 100 pièces. Notre MOQ est de 50 pièces par style et par couleur, spécifiquement parce que c'est là que la demande a évolué.
Je veux être direct sur ce que cela signifie, car c"est contre-intuitif : des premières commandes plus petites ne sont pas le signe d"un marché plus faible. Ils sont le signe d’un système plus sophistiqué. Aujourd’hui, les marques DTC testent à petite échelle, valident auprès de vrais clients, puis évoluent rapidement. Les acheteurs qui commencent avec une commande test de 50 pièces sont, d"après mon expérience, les plus susceptibles de devenir des clients de 10 000 pièces par mois dans un délai de 12 à 18 mois. Les marques qui passent encore des premières commandes de 500 pièces « sûres » sont généralement celles qui ont le moins de conviction, pas plus.
Le point d’inflexion de la conformité
C’est le changement qui compte le plus pour quiconque évalue les tendances du marché des sous-vêtements menstruels en 2026 , et c’est celui qui manque complètement à l’analyse extérieure.
De 2015 à 2019, les questions des acheteurs portaient presque entièrement sur le prix, le MOQ et les délais de livraison. Les certifications apparaissaient de temps en temps, comme un atout.
De 2020 à 2023, la norme OEKO-TEX 100 est devenue une exigence de base pour presque tous les acheteurs européens et nord-américains sérieux. Si vous ne l’aviez pas, vous étiez hors de la conversation avant même que les prix n’apparaissent.
De 2024 à 2026, les tests sur les vêtements finis sans PFAS – vérification en laboratoire SGS par rapport à la méthode EPA 533 – sont devenus une demande standard, et non une exception. Les détaillants et Amazon exigent de la documentation, pas des promesses. Les acheteurs qui n’en auraient pas parlé il y a deux ans en parlent désormais dès leur premier message.
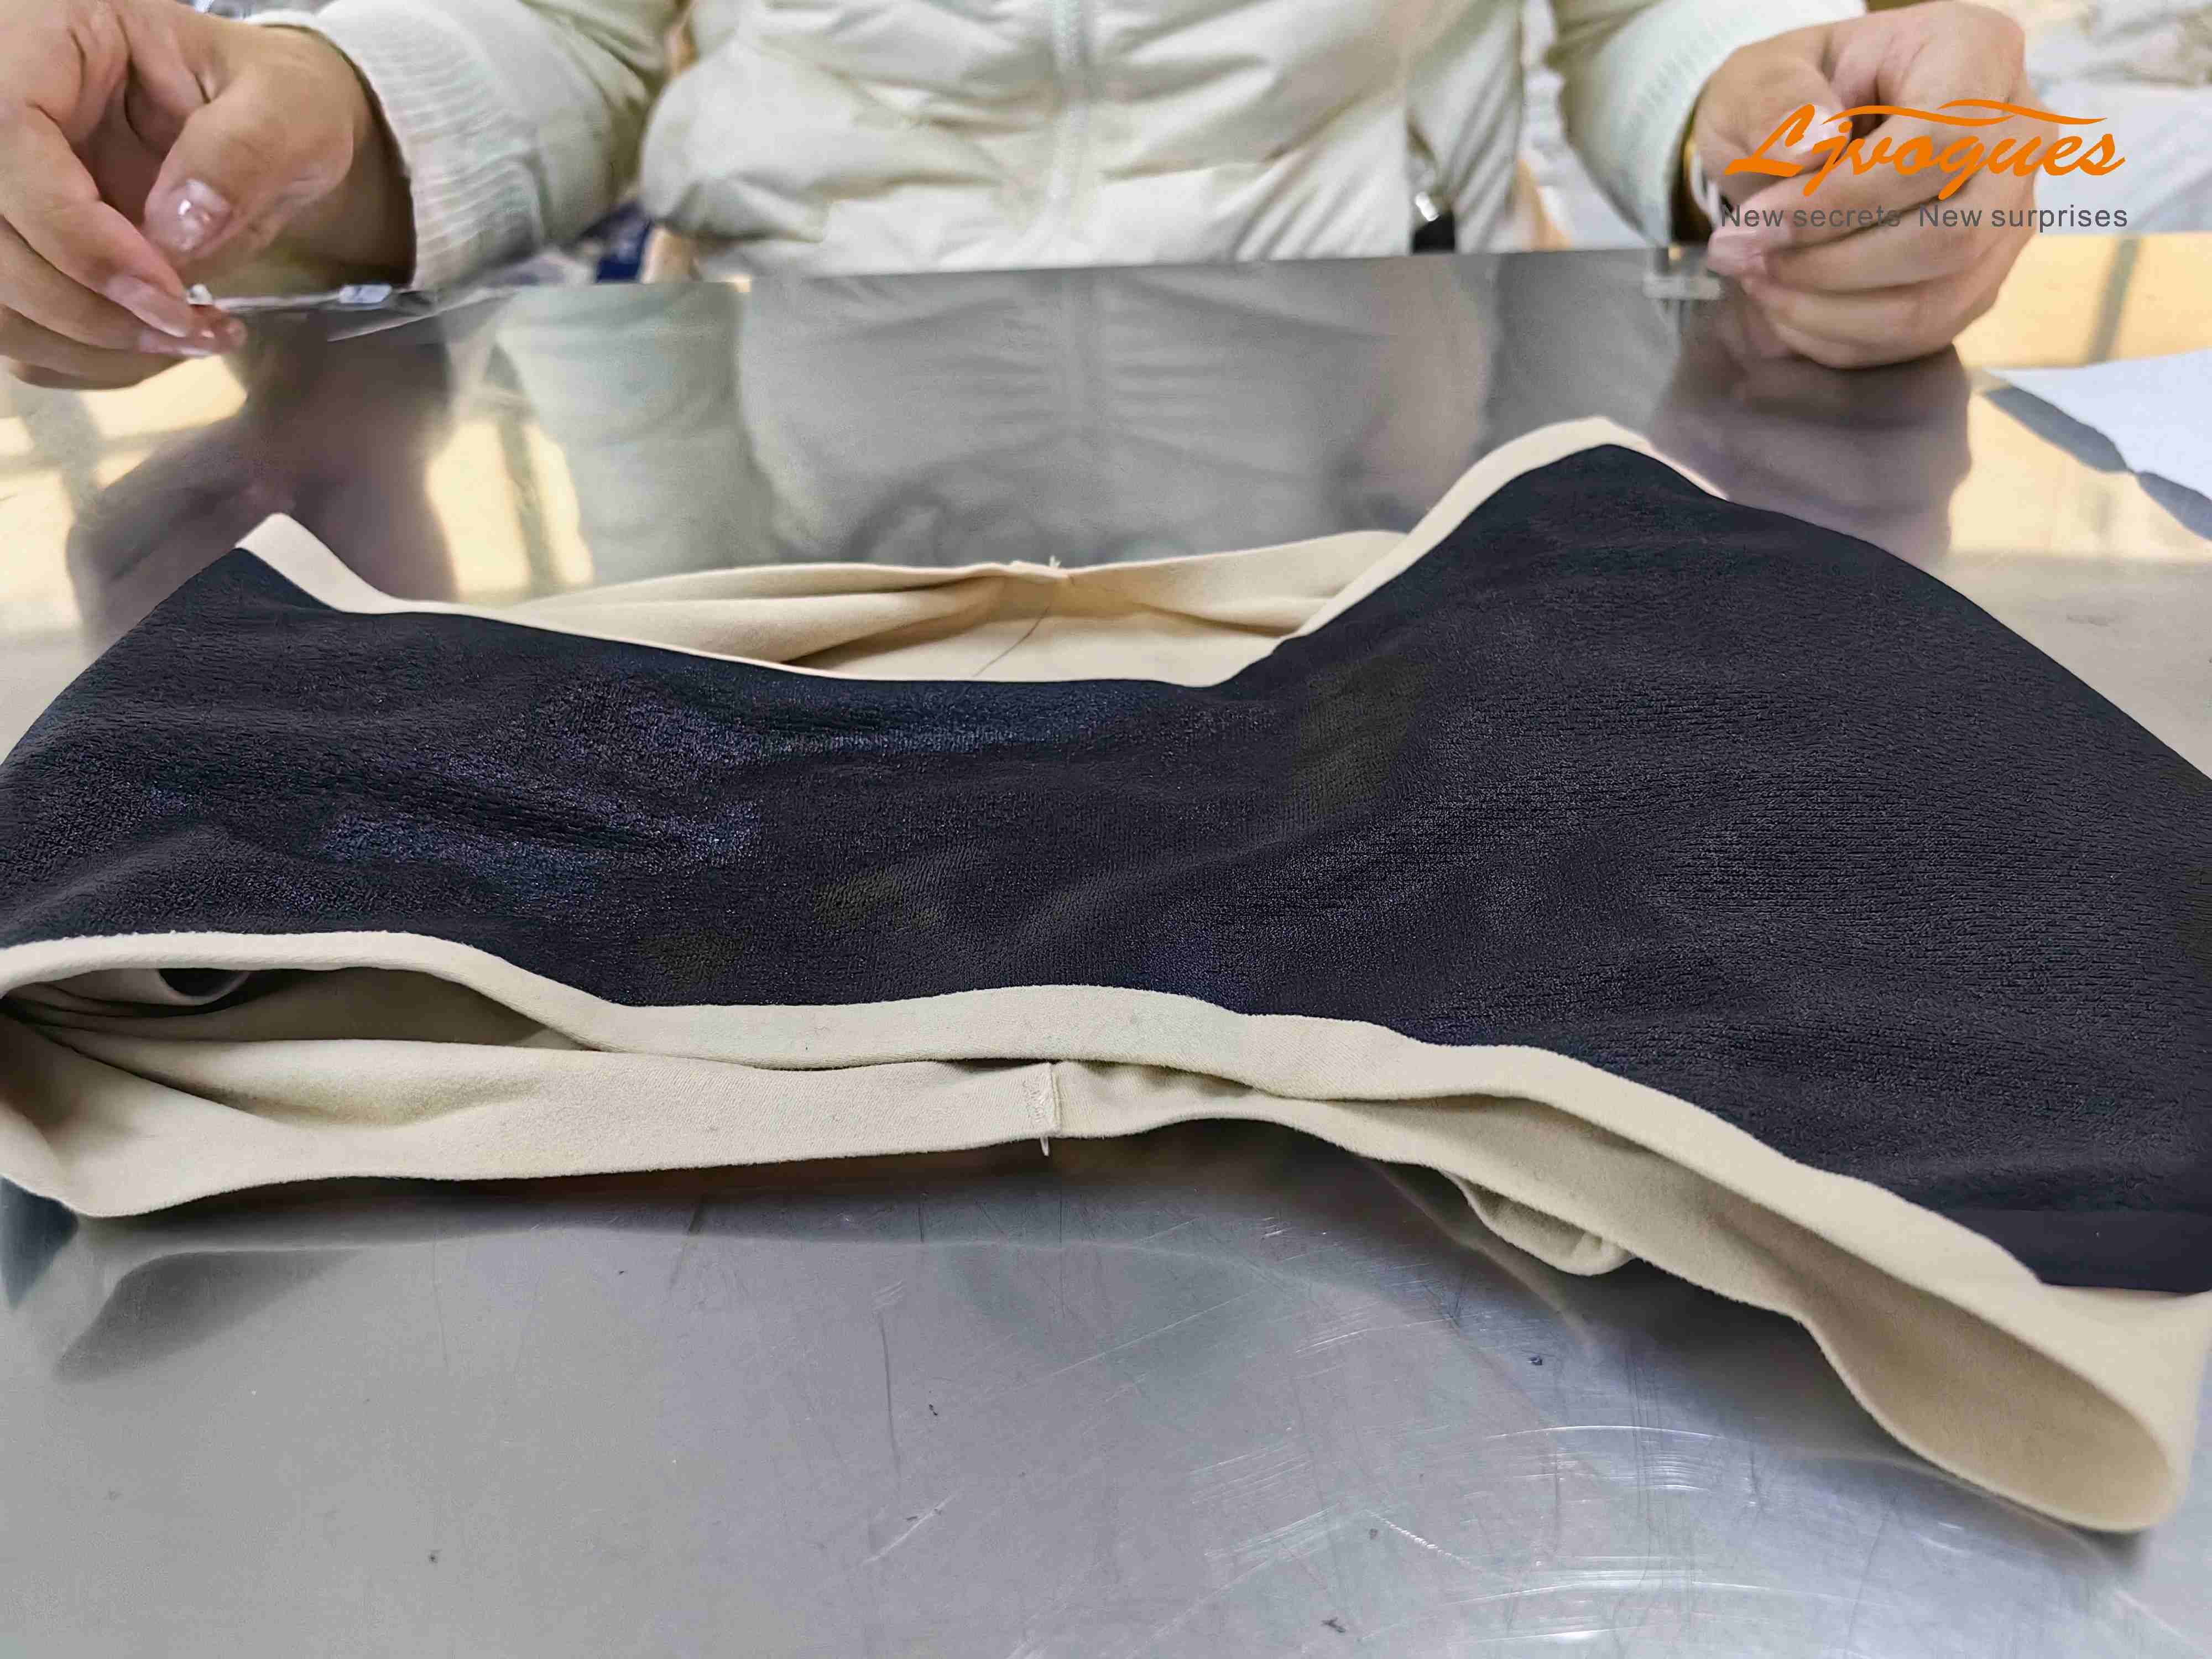
Ma lecture honnête : la barre de conformité a évolué plus rapidement que la plupart des usines n’ont bougé pour l’atteindre. Cet écart constitue désormais un fossé concurrentiel pour les fabricants qui l’ont devancé. Nous avons effectué des tests de vêtements finis sans PFAS sur chaque lot de production depuis le deuxième trimestre 2024, aux côtés de la norme OEKO-TEX 100, BSCI, SEDEX SMETA 4-Pillar, de l"enregistrement d"établissement de la FDA sous 21 CFR Part 807, EU REACH, GRS, CPSIA et ISO 9001. Vents réglementaires favorables : restrictions REACH de l"UE sur les PFAS, examen minutieux de l"EPA et SB de la Californie 12h00 – ne ralentissent pas. Ils accélèrent. Tout fabricant considérant encore la conformité comme facultative en 2026 s’appuie sur une base qui est sur le point d’être réglementée par lui.
Données tierces : ce sur quoi les cabinets de recherche s"accordent
Je vais être franc avec vous au sujet de la variance, car prétendre qu'il existe un chiffre propre serait malhonnête. Voici ce que les principales sociétés de recherche projettent actuellement sur la taille du marché des sous-vêtements menstruels :
Source | Estimation 2026 | Prévisions à long terme | TCAC |
Recherche sur Grand View | ~190 M$ (2025 : 157 M$) | 700 millions de dollars d"ici 2033 | 21,1% |
Recherche sur les détroits | 238,6 millions de dollars | 1 177,8 millions de dollars d"ici 2034 | 22,1% |
Perspectives futures du marché | 200 millions de dollars | 1 100 millions de dollars d"ici 2036 | 17,0% |
Étude de marché sur la transparence | ~190 M$ (2025 : 169,3 M$) | 590,5 millions de dollars d"ici 2036 | 12,0% |
360iRecherche | 1,39 milliard de dollars | 2,91 milliards de dollars d’ici 2032 | 13,16% |
L’écart entre 200 millions et 1,39 milliard de dollars n’est pas le résultat d’une recherche bâclée : il s’agit plutôt d’une question de portée. Certaines entreprises mesurent les culottes menstruelles de manière étroite. D’autres incluent la catégorie plus large des sous-vêtements menstruels réutilisables. Grand View Research, par exemple, évalue le marché mondial des culottes menstruelles à 157 millions de dollars en 2025, et à 700 millions de dollars d"ici 2033 avec un TCAC de 21,1 %, l"Amérique du Nord détenant 39,33 % du marché.
Les analystes ne sont pas d’accord sur la taille exacte. Aucun d’entre eux n’est en désaccord sur la direction à prendre. C"est le seul point de données qui compte réellement pour une décision d"approvisionnement.
Ce qui est cohérent dans chaque source : l"Amérique du Nord reste le plus grand marché en termes de part, l"Asie-Pacifique est la région à la croissance la plus rapide, les canaux en ligne et DTC dépassent la vente au détail traditionnelle, le consensus TCAC se situe entre 12 % et 22 % par an jusqu"au début et au milieu des années 2030, et plusieurs entreprises signalent indépendamment 2026 comme une année d"inflexion clé pour la catégorie. Lorsque cinq sociétés de recherche utilisant des méthodologies différentes atterrissent toutes sur la même année d"inflexion, cela mérite d"y prêter attention, même si leurs chiffres en dollars ne correspondent pas.
Les marques traditionnelles arrivent
Voici le signal auquel je fais plus confiance qu"à n"importe quel TCAC : à partir de 2025, des marques de catégories adjacentes – shapewear, vêtements de sport, vêtements de maternité, lingerie générale – ont commencé à ajouter des SKU de sous-vêtements menstruels à leurs gammes.
C’est la preuve la plus claire que j’ai vue que les sous-vêtements menstruels sont passés d’une « catégorie de niche » à une gamme de produits grand public. Il ne s’agit pas d’une prédiction future – cela se produit actuellement dans notre carnet de commandes, en 2025 et 2026.
Ces acheteurs changent la donne des deux côtés. Elles génèrent des volumes de commandes initiales plus importants que les marques DTC-first qui ont défini cette catégorie de 2015 à 2023. Elles imposent également simultanément des exigences de certification plus élevées et des normes de qualité de marque plus strictes. Ce n’est pas l’un ou l’autre, c’est les deux à la fois, dès le premier jour.
Il s"agit d"une opportunité pour les fabricants qui ont construit une pile complète de certification, des capacités de R&D et une capacité de production pour y répondre : nous exploitons 14 lignes de couture avec plus de 200 employés et 12 ingénieurs R&D, avec une capacité de 200 000 à 250 000 pièces par mois. Mais je vais être honnête sur le revers de la médaille : ces acheteurs ont des critères de qualité plus stricts qu’une startup DTC typique. La barre de production pour la croissance de l"industrie des sous-vêtements menstruels en 2026 n"est pas seulement une question de capacité : il s"agit également de savoir si vous pouvez satisfaire aux normes de contrôle qualité existantes d"une marque établie dès le premier jour, et non après quelques séries de commentaires.

D’où vient la croissance
Géographiquement, cette catégorie traverse les frontières plus rapidement que ce à quoi je m"attendais au début. Les premiers marchés dominants – États-Unis, Royaume-Uni, Australie, Allemagne – sont encore vastes, mais les lignes de croissance se situent désormais au Moyen-Orient (EAU, Arabie Saoudite), en Asie du Sud-Est (Singapour, Malaisie), en Amérique latine (Mexique, Brésil) et en Europe de l’Est.
Un exemple à mentionner : une marque partenaire en Égypte a construit une position différenciée en utilisant le bambou, le coton et la construction sans couture, et a depuis étendu ses activités de sous-vêtements périodiques à des catégories plus larges de sous-vêtements fonctionnels. Ce type d"expansion de catégorie en catégorie, à partir d"un marché qui n"était sur le radar de personne pour ce produit il y a cinq ans, vous en dit long sur la rapidité avec laquelle la carte évolue.
Mon point de vue sur le pourquoi : cette catégorie traverse les frontières culturelles et géographiques plus rapidement que les catégories traditionnelles d"hygiène féminine ne l"ont jamais fait. Cela s’explique en partie par le fait que l’argument environnemental – moins de déchets, moins de produits jetables – résonne sur presque tous les marchés, quelle que soit la culture. Cela s’explique en partie par le fait que les canaux numériques ont compressé le calendrier de l’éducation au marché. Une marque en Malaisie ou au Brésil n"a plus besoin d"années de présence dans les rayons des magasins de détail pour éduquer les consommateurs. Le contenu social et la recherche fonctionnent en quelques mois, pas en années.

La fenêtre – et ce dont elle a besoin
Le débat sur la taille du marché des sous-vêtements menstruels – 200 millions de dollars ou 1,2 milliard de dollars, 12 % de TCAC ou 22 % – est réel, mais ce n'est pas le chiffre pertinent pour la décision. Le fait déterminant pour la décision est que chaque cabinet de recherche crédible, et tout ce que je vois dans la boîte de réception des demandes, va dans la même direction : cette catégorie est en croissance, 2026 est un point d’inflexion et la fenêtre pour entrer avec un réel avantage est ouverte dès maintenant.
Mais la croissance attire davantage d’acteurs, y compris des fournisseurs qui n’ont pas encore atteint la barre de conformité que les acheteurs de 2026 attendent désormais comme standard. Cette lacune va causer de sérieux problèmes à certaines marques : le rejet d"un détaillant, la radiation d"Amazon ou la retenue douanière sur la documentation PFAS sont une leçon plus coûteuse que ce que la plupart des startups peuvent se permettre.
Les marques qui captent cette croissance sont celles qui construisent correctement leur chaîne d"approvisionnement en commençant par le SKU numéro un – et non celles qui modernisent la documentation de conformité après qu"un détaillant l"a déjà demandé et qu"il ne l"avait pas. J"ai vu les deux types de marques passer par cette usine. Le premier type continue de croître. Le deuxième type disparaît souvent au bout de dix-huit mois.
Si vous envisagez d"entrer dans cette catégorie, je serai heureux de parler de ce que nous constatons du côté de la fabrication. Les données de notre atelier de production sont plus récentes que n’importe quel rapport de marché.
— Ocean Yang, fondateur et PDG, Ljvogues
Contacter : info@ljvogues.com | WhatsApp : +86-199-2880-2613 | linkedin.com/in/ljvogues-ceo | ljvogues.com
Sources : Grand View Research – Rapport sur le marché des culottes menstruelles , Straits Research – Marché des sous-vêtements menstruels , Aperçu du marché futur – , Transparence du marché des sous-vêtements menstruels Étude de marché – Marché des culottes menstruelles , 360iResearch – Marché des culottes menstruelles